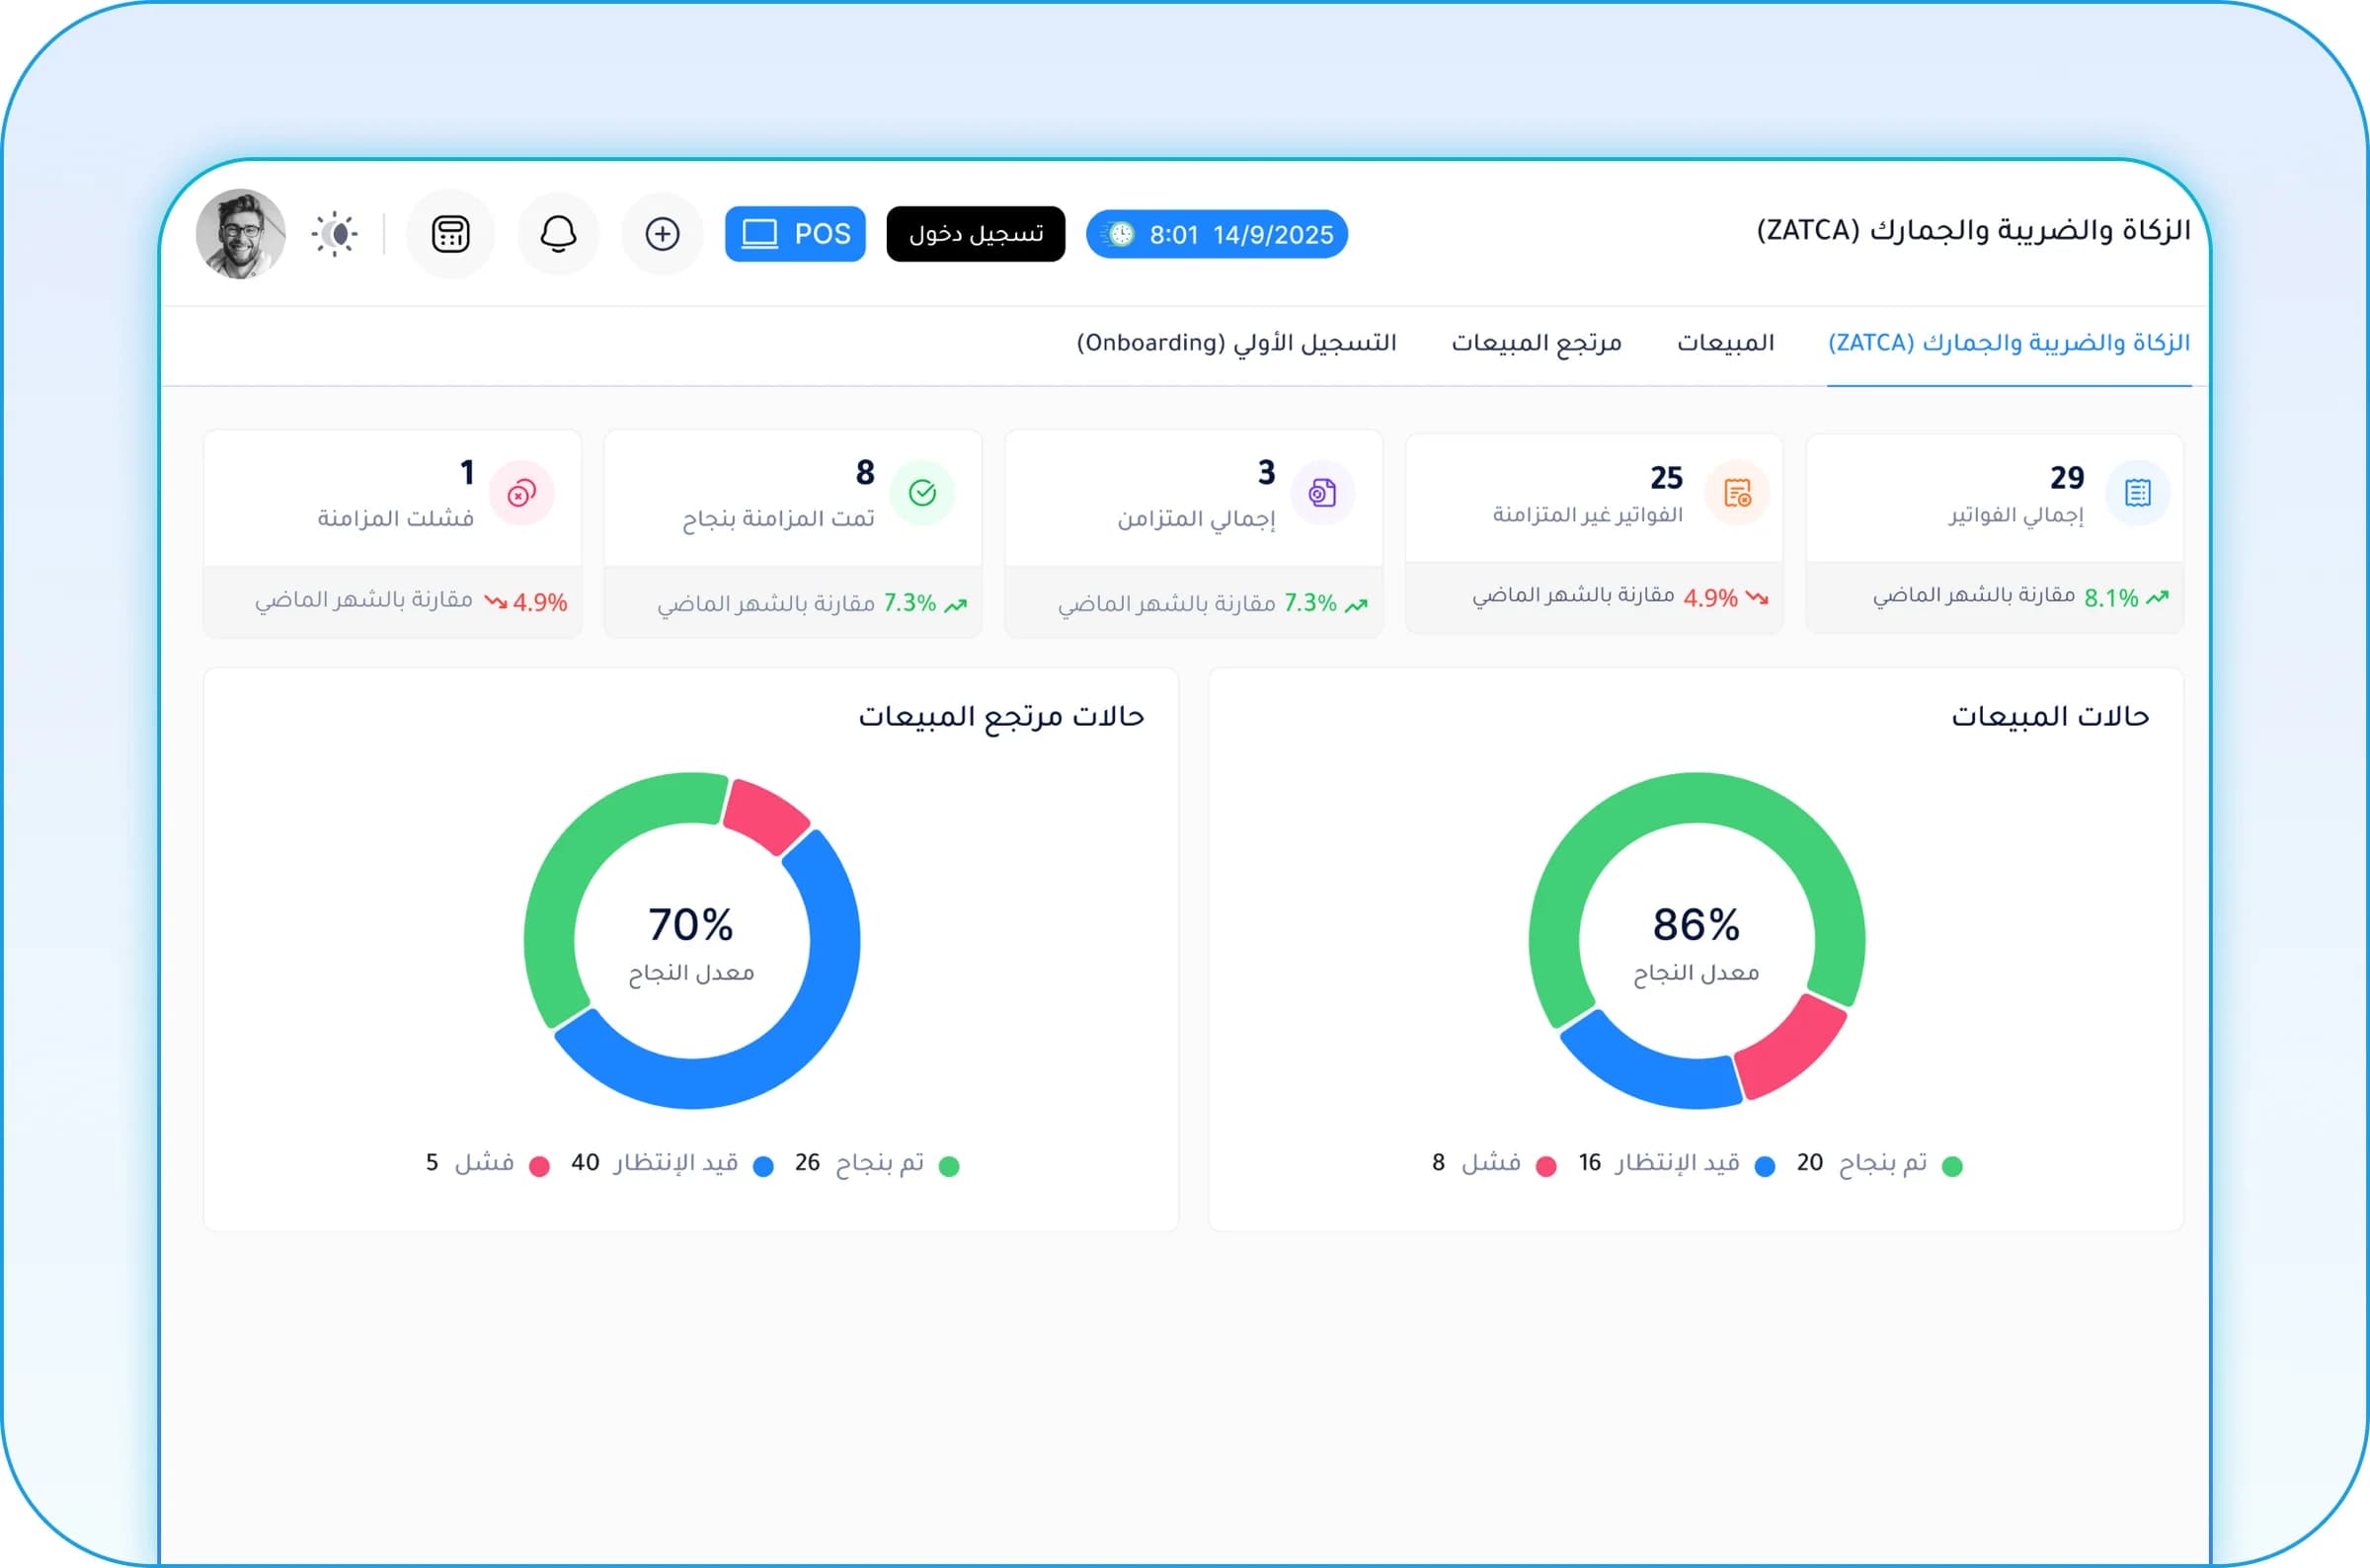
الفوترة الإلكترونية في السعودية إلزامية على كل المنشآت المسجّلة في ضريبة القيمة المضافة، وتطبّقها هيئة الزكاة والضريبة والجمارك (ZATCA) على مرحلتين: مرحلة الإصدار (منذ 4 ديسمبر 2021) التي تلزم بإصدار الفواتير من نظام إلكتروني متوافق، ومرحلة الربط والتكامل (منذ 1 يناير 2023 على موجات) التي تلزم بربط النظام بمنصة "فاتورة" وإرسال الفواتير إليها.
ما هي الفاتورة الإلكترونية في السعودية؟
الفاتورة الإلكترونية هي فاتورة تُصدر وتُحفظ وتُعدّل بصيغة إلكترونية منظمة عبر نظام إلكتروني متوافق مع متطلبات هيئة الزكاة والضريبة والجمارك. الفاتورة الورقية الممسوحة ضوئيًا أو ملف PDF المعدّ يدويًا ليست فاتورة إلكترونية بهذا المعنى.
الهدف من المنظومة رفع الشفافية ومكافحة التستر التجاري وتسهيل الامتثال الضريبي، وهي تنطبق على كل منشأة مسجلة في ضريبة القيمة المضافة، وعلى أي طرف يصدر فواتير نيابة عنها.
مراحل الفوترة الإلكترونية: الإصدار ثم الربط والتكامل
| البند | المرحلة الأولى: الإصدار | المرحلة الثانية: الربط والتكامل |
|---|---|---|
| تاريخ البدء | 4 ديسمبر 2021 | من 1 يناير 2023 على موجات متتابعة |
| من تشمل | كل المنشآت المسجلة في ضريبة القيمة المضافة | المنشآت التي تبلغها الهيئة حسب حجم إيراداتها |
| المطلوب | إصدار الفواتير وحفظها من نظام إلكتروني متوافق | ربط النظام بمنصة فاتورة وإرسال الفواتير إليها |
| صيغة الفاتورة | إلكترونية، مع رمز QR للفواتير المبسطة | XML أو PDF/A-3 يتضمن XML |
| عناصر إضافية | منع التعديل أو الحذف دون أثر | ختم تشفيري، معرّف فريد (UUID)، تسلسل الفواتير (Hash) |
تُبلّغ الهيئة كل منشأة بموعد انضمامها إلى المرحلة الثانية قبل ستة أشهر على الأقل. تابع بريدك المسجل لدى الهيئة وحساب المنشأة على بوابتها.
الفرق بين الفاتورة الضريبية والفاتورة الضريبية المبسطة
| الفاتورة الضريبية | الفاتورة الضريبية المبسطة | |
|---|---|---|
| تُستخدم في | البيع بين المنشآت (B2B) | البيع للأفراد والمستهلكين (B2C) |
| في المرحلة الثانية | اعتماد (Clearance): تُرسل للمنصة وتُعتمد قبل تسليمها للمشتري | إبلاغ (Reporting): تُرسل للمنصة خلال 24 ساعة من إصدارها |
| رمز QR | مطلوب في المرحلة الثانية | مطلوب منذ المرحلة الأولى |
| بيانات المشتري | تشمل الرقم الضريبي للمشتري | غير إلزامية في الغالب |
وتنطبق القواعد نفسها على الإشعارات الدائنة والمدينة المرتبطة بكل نوع من الفواتير.
ما الممنوع في الفوترة الإلكترونية؟
- إصدار فواتير مكتوبة بخط اليد أو معدّة في Word أو Excel.
- استخدام نظام يسمح بتعديل الفاتورة أو حذفها بعد إصدارها دون أثر؛ التصحيح يكون بإشعار دائن أو مدين.
- استخدام نظام يسمح بالتلاعب في التاريخ والوقت أو بإصدار أكثر من تسلسل لنفس الفاتورة.
- في المرحلة الثانية: تسليم الفاتورة الضريبية للعميل قبل اعتمادها من المنصة.
كيف تجهّز شركتك للمرحلة الثانية؟ قائمة عملية
- تأكد من بيانات المنشأة على بوابة الهيئة، ومن البريد الذي تصل عليه الإشعارات.
- راجع نظامك الحالي: هل هو ضمن الحلول المتوافقة؟ وهل يدعم الربط مع منصة فاتورة؟
- حدّد كل نقاط إصدار الفواتير: الفروع، ونقاط البيع، والمتجر الإلكتروني، والمبيعات الميدانية.
- اربط أجهزة ووحدات إصدار الفواتير (EGS) بالمنصة، واحصل على شهادات الختم التشفيري لكل وحدة.
- اختبر الفواتير في بيئة المحاكاة قبل موعدك، بما فيها الإشعارات الدائنة والمدينة.
- درّب المحاسبين والكاشيرات على ما يتغير، خاصة التعامل مع الفواتير المرفوضة.
الخطأ الشائع هو التعامل مع الفوترة كبرنامج منفصل. عندما يكون نظام الفوترة جزءًا من نظام ERP، تصدر الفاتورة من عملية البيع نفسها وتنعكس على المخزون والحسابات دون إدخال مزدوج.
ما الذي تبحث عنه في نظام الفوترة الإلكترونية؟
- التوافق مع المرحلتين، والربط المباشر مع منصة فاتورة.
- فواتير عربية قابلة للتخصيص بشعارك وبياناتك.
- الارتباط بنقاط البيع والمخزون والحسابات حتى تكون الفاتورة جزءًا من دورة البيع.
- دعم تعدد الفروع ونقاط الإصدار من نظام واحد.
- تقارير ضريبة القيمة المضافة جاهزة لتسهيل تقديم الإقرار.
- دعم فني يفهم متطلبات الهيئة ويتابع تحديثاتها.
الفوترة الإلكترونية في نظام Rabt
في نظام Rabt من RSD، الفواتير جزء من دورة البيع: الفاتورة تصدر من نقطة البيع أو من المبيعات، وتُحدّث المخزون والحسابات تلقائيًا. نوفر فواتير قابلة للتخصيص مع رمز QR، والربط مع ZATCA حسب التطبيق، ونحدد معك متطلبات منشأتك قبل البدء.
أسئلة شائعة
هل الفوترة الإلكترونية إلزامية على كل المنشآت في السعودية؟
نعم، مرحلة الإصدار إلزامية على كل المنشآت المسجلة في ضريبة القيمة المضافة منذ 4 ديسمبر 2021. أما مرحلة الربط والتكامل فتُطبّق على موجات، وتُبلّغ الهيئة كل منشأة بموعدها مسبقًا.
كيف أعرف موعد انضمام منشأتي إلى المرحلة الثانية؟
تُرسل هيئة الزكاة والضريبة والجمارك إشعارًا للمنشأة قبل ستة أشهر على الأقل من موعد انضمامها، بناءً على حجم إيراداتها الخاضعة للضريبة.
هل يكفي ملف PDF مرسل بالبريد كفاتورة إلكترونية؟
لا. الفاتورة الإلكترونية يجب أن تصدر من نظام متوافق. في المرحلة الثانية تكون بصيغة XML أو PDF/A-3 يتضمن ملف XML، مع ختم تشفيري ورمز QR.
ما الفرق بين الاعتماد والإبلاغ في المرحلة الثانية؟
الاعتماد (Clearance) للفواتير الضريبية بين المنشآت: تُرسل للمنصة وتُعتمد قبل تسليمها للمشتري. الإبلاغ (Reporting) للفواتير المبسطة للمستهلكين: تُرسل للمنصة خلال 24 ساعة من إصدارها.
هل يمكن تعديل فاتورة إلكترونية بعد إصدارها؟
لا يجوز تعديلها أو حذفها. يتم التصحيح بإصدار إشعار دائن أو مدين مرتبط بالفاتورة الأصلية.